Domain klebstoffsysteme.de kaufen?
Wir ziehen mit dem Projekt
klebstoffsysteme.de um.
Sind Sie am Kauf der Domain
klebstoffsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klebstoffsysteme.de kaufen?
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
STALOC Speed Tack PU-Montagekleber 310 ml ; beige ; universal ; Montage-Klebstoff ; Baukleber ; Montage-KraftkleberSTALOC SpeedTack Montageklebstoff ist ein haftstarker, einkomponentiger, lösemittelfreier und spaltfüllender Konstruktionskleber auf Polyurethan-Basis. Ideal geeignet für eine Vielzahl von Verklebungen im Holzbereich sowie in der Möbelindustrie. STALOC SpeedTack Montageklebstoff wird auch speziell zur Verleimung von Fenster, Türen, Fußbodenleisten, Sandwichelementen, Isoliermaterialen und hölzernen Konstruktionselementen verwendet. Produktvorteile: hohe Wasserfestigkeit (D4) handfest in ca. 30 min. sehr hohe Klebekraft spaltfüllend und expandierend ideal zu verarbeiten auch auf vertikalen Flächen erstklassige Haftung auf vielen Untergründen für den Außen- und Innenbereich Anwendungsgebiete: Für wasserfeste Verklebungen von Holzwerkstoffen, Stein, Keramik, Beton und verschiedenen Metallen. Füllt und überbrückt unebene Flächen und Unregelmäßigkeiten. Einsetzbar zum Verkleben von Boden- und Kombinationsverklebungen verschiedener Materialien. Für Klebefälle, in denen es auch auf füllende und dichtende Eigenschaften ankommt. Verklebt Holz, Stahl, Aluminium, ABS, PU Isoliermaterial, Styropor, Glaswolle, Keramik und Beton. Auf sauberem, fett- und staubfreiem Untergrund kann ohne Grundierung eine gute Haftung erzielt werden. Hinweis: Unter anderem nicht geeignet für Anwendungen auf PE, PP, Teflon und Bitumen-Untergründe. Nicht geeignet für den dauerhaften Kontakt mit Wasser. Wegen großer Unterschiede zwischen unterschiedlichen Untergründen sollten erreichbare Haftungswerte jedoch zunächst durch einen Versuch ermittelt werden. Verarbeitungstemperatur: mindestens +5 °C. maximal +40 °C. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Gefahrenhinweise: H315 - Verursacht Hautreizungen H319 - Verursacht schwere Augenreizung H334 - Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen H317 - Kann allergische Hautreaktionen verursachen. H351 Kann vermutlich Krebs erzeugen H335 - Kann die Atemwege reizen. H373 Kann die Organe schädigen bei längerer oder wiederholter Exposition H412 - Schädlich für Wasserorganismen, mit langfristiger Wirkung Sicherheitshinweise: P101 - Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten P260 - Nebel/Dampf/Aerosol nicht einatmen. P280 Schutzhandschuhe/ Schutzkleidung/ Augenschutz/ Gesichtsschutz tragen P271 - Nur im Freien oder in gut belüfteten Räumen verwenden P305+P351+P338 - BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen P304+P340 - BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen P302+P352 - BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen P308+P311 - BEI Exposition oder falls betroffen: GIFTINFORMATIONSZENTRUM/ Arzt/ Abteilung Betriebsicherheit anrufen P501 - Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften Marke: Staloc Verpackung: Kartusche Farbe: Beige Inhalt(ml): 310 GHS: GHS07 GHS08 GHSSIGNAL: Gefahr Kennzeichnung: AT, DE HU, CZ, IT Type: Speed Tack Grundmaterial: Polyurethan Inhaltsangabe (ST): 115,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
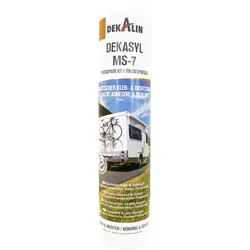
Dekalin Dekasyl MS-7 elastisches transparentes Klebstoff und Dichtungsmittel 290 mlDEKASYL MS-7, KLARER DICHTSTOFF Wenn Transparenz zählt, ist DEKASYL MS-7 die erste Wahl. MS-7 ist ein vielseitig einsetzbarer Kleb-/Dichtstoff, der ohne Primer auf vielen Untergründen wie Plexiglas, glasierten Oberflächen, Emaille und lackiertem Holz eingesetzt werden kann. DEKASYL MS-7 ist ein guter Kompromiss zwischen Klebstoff und Dichtungsmittel. DEKASYL MS-7 ist zur Herstellung von transparenten elastischen Verbindungen geeignet. DEKASYL MS-7 basiert auf MS Polymer. Details -Frei von Lösungsmitteln, Isocyanat, Silikon und Polyvinylchlorid (PVC) -Elastisch, geruchsarm, UV- und alterungsbeständig -Mit breitem Haftspektrum -Dauerhaft elastisch im Temperaturbereich von -40°C bis +100°C -Neutral und schnell aushärtend -Geeignet für Sanitärräume (fungizidbeständig) -optimal für Sichtfugen -Lebensmittelrechtlich zugelassen Anwendung -Elastische Verbindungen und Abdichtungen im Wohnwagen- und Reisemobilbau -Kleben und Dichten von verschiedenen farbigen Materialen -Abdichten von Glas zu Holz/Aluminium -Abdichten von GRP oder Aluminium Profil zu lackierten Blechwänden Verarbeitung DEKASYL MS-7 kann leicht per Hand- oder Luftdruckpistole bei Temperaturen von +5°C bis 35°C verarbeitet werden. Zur Abdichtung sollte DEKASYL MS-7 innerhalb von 10 Minuten (bei 20°C/50 % rel. Feuchte), mit einem zuvor in milde DEKAFINISHER getauchten Spachtel oder Kittmesser, weiterverarbeitet bzw. geglättet werden. Vermeiden Sie ein Eindringen der Seifenlösung zwischen den Verbindungsseiten und dem Dichtungsmittel, da dies zu einem Haftkraftverlust führt. Zum Verkleben müssen die Substrate innerhalb von 15 Minuten (bei 20°C/50% rel. Feuchte) nach Auftragen von DEKASYL MS-7 zusammengesetzt werden. Je höher die Temperatur ist, desto kürzer ist die Verarbeitungszeit! Allgemein wird eine Klebeschicht von 2 mm empfohlen, wenn ähnliche Materialien (mit ähnlicher Festigkeit) verklebt werden sollen. Je größer der Unterschied in der Wärmeausdehnung, desto dicker sollte die Klebeschicht ausfallen. Weitere Informationen diesbezüglich erhalten Sie von Dekalin. Bei einer Temperatur von 20°C und einer relativen Luftfeuchtigkeit von 50% kann DEKASYL MS-7 bereits nach 10 Minuten mit den meisten Industriefarben überlackiert werden. Die bestmögliche Haftung von Farbschichten wird erzielt, wenn die Farbe 4 Stunden nach Anwendung von DEKASYL MS-7 aufgetragen wird. Reinigen Sie die Werkzeuge oder entfernen Sie nicht ausgehärtete Rückstände von DEKASYL MS-7 mit einem sauberen, farblosen Tuch, das mit z.B. DEKACLEAN ULTRA getränkt wurde (es wird empfohlen vorher zu prüfen, ob die Oberfläche von diesem Reiniger angegriffen wird). Lebensmittelrechtlich zugelassen17,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
STALOC Speed Tack PU-Montagekleber 310 ml ; beige ; universal ; Montage-Klebstoff ; Baukleber ; Montage-KraftkleberSTALOC SpeedTack Montageklebstoff ist ein haftstarker, einkomponentiger, lösemittelfreier und spaltfüllender Konstruktionskleber auf Polyurethan-Basis. Ideal geeignet für eine Vielzahl von Verklebungen im Holzbereich sowie in der Möbelindustrie. STALOC SpeedTack Montageklebstoff wird auch speziell zur Verleimung von Fenster, Türen, Fußbodenleisten, Sandwichelementen, Isoliermaterialen und hölzernen Konstruktionselementen verwendet. Produktvorteile: hohe Wasserfestigkeit (D4) handfest in ca. 30 min. sehr hohe Klebekraft spaltfüllend und expandierend ideal zu verarbeiten auch auf vertikalen Flächen erstklassige Haftung auf vielen Untergründen für den Außen- und Innenbereich Anwendungsgebiete: Für wasserfeste Verklebungen von Holzwerkstoffen, Stein, Keramik, Beton und verschiedenen Metallen. Füllt und überbrückt unebene Flächen und Unregelmäßigkeiten. Einsetzbar zum Verkleben von Boden- und Kombinationsverklebungen verschiedener Materialien. Für Klebefälle, in denen es auch auf füllende und dichtende Eigenschaften ankommt. Verklebt Holz, Stahl, Aluminium, ABS, PU Isoliermaterial, Styropor, Glaswolle, Keramik und Beton. Auf sauberem, fett- und staubfreiem Untergrund kann ohne Grundierung eine gute Haftung erzielt werden. Hinweis: Unter anderem nicht geeignet für Anwendungen auf PE, PP, Teflon und Bitumen-Untergründe. Nicht geeignet für den dauerhaften Kontakt mit Wasser. Wegen großer Unterschiede zwischen unterschiedlichen Untergründen sollten erreichbare Haftungswerte jedoch zunächst durch einen Versuch ermittelt werden. Verarbeitungstemperatur: mindestens +5 °C. maximal +40 °C. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Gefahrenhinweise: H315 - Verursacht Hautreizungen H319 - Verursacht schwere Augenreizung H334 - Kann bei Einatmen Allergie, asthmaartige Symptome oder Atembeschwerden verursachen H317 - Kann allergische Hautreaktionen verursachen. H351 Kann vermutlich Krebs erzeugen H335 - Kann die Atemwege reizen. H373 Kann die Organe schädigen bei längerer oder wiederholter Exposition H412 - Schädlich für Wasserorganismen, mit langfristiger Wirkung Sicherheitshinweise: P101 - Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten P260 - Nebel/Dampf/Aerosol nicht einatmen. P280 Schutzhandschuhe/ Schutzkleidung/ Augenschutz/ Gesichtsschutz tragen P271 - Nur im Freien oder in gut belüfteten Räumen verwenden P305+P351+P338 - BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen P304+P340 - BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen P302+P352 - BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser und Seife waschen P308+P311 - BEI Exposition oder falls betroffen: GIFTINFORMATIONSZENTRUM/ Arzt/ Abteilung Betriebsicherheit anrufen P501 - Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften Marke: Staloc Verpackung: Kartusche Farbe: Beige Inhalt(ml): 310 GHS: GHS07 GHS08 GHSSIGNAL: Gefahr Kennzeichnung: AT, DE HU, CZ, IT Type: Speed Tack Grundmaterial: Polyurethan Inhaltsangabe (ST): 115,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
Ähnliche Suchbegriffe für Schenkung
-
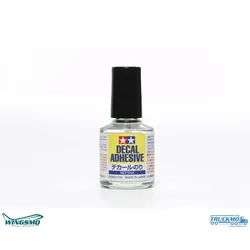
Tamiya Haftmittel 10ml Fixierung 300087193 1St."Decal Adhesive" - Das Haftmittel für Nassschiebedekore die zu lange im Wasserbad eingeweicht oder vergessen wurden. Tragen Sie hierzu mit dem enthaltenen Applikator direkt auf das Modell "Decal Adhesive" auf und platzieren das Dekor, das die Haftkraft verloren hat. Nach dem Aufbringen des Dekors kann das überschüssige Haftmittel mit Wasser wieder entfernt werden.3,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Was kostet eine Schenkung?
Eine Schenkung kann unterschiedliche Kosten verursachen, abhängig von verschiedenen Faktoren wie dem Wert des geschenkten Vermögens, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem jeweiligen Steuerrecht. In einigen Ländern können Schenkungen steuerfrei sein, solange bestimmte Freibeträge nicht überschritten werden. In anderen Ländern können jedoch Schenkungssteuern anfallen, die je nach Höhe des Vermögens und dem Verwandtschaftsverhältnis variieren. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Was kostet eine Schenkung in Ihrem konkreten Fall? **
-
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.